
En bref
- Ce qu'elle couvre : la panne soudaine et accidentelle des équipements, pas l'usure.
- Double peine : ajoutez la garantie « perte de marchandises en enceinte réfrigérée ».
- Exclusions : vétusté, défaut d'entretien, garantie constructeur, dommages progressifs.
- Indemnité : vétusté déduite par défaut ; la clause « valeur à neuf » réduit la décote.
- Réflexe : photos, rapport du technicien et pièces conservées avant toute réparation.
Le matériel est le poumon d'un restaurant. Une chambre froide, un piano de cuisson, un lave-vaisselle professionnel représentent souvent plusieurs dizaines de milliers d'euros. Or une multirisque classique ne couvre pas la panne interne de ces machines : elle vise les événements extérieurs, feu, eau, tempête, vol.
C'est le rôle de la garantie bris de machine, précieuse mais encadrée par des exclusions qu'il faut connaître avant de signer. Ce guide détaille ce qu'elle couvre, les équipements concernés, la garantie de marchandises qui doit l'accompagner, le calcul de l'indemnité et les bons réflexes le jour de la panne.
Ce que la garantie bris de machine couvre vraiment
La garantie bris de machine indemnise les dommages soudains et accidentels subis par un équipement : court-circuit interne, défaillance mécanique, casse d'une pièce, erreur de manipulation, chute. Le mot clé est « accidentel » : la machine fonctionnait normalement, un événement imprévu l'a endommagée.
Elle se distingue des garanties voisines de la multirisque, avec lesquelles on la confond souvent. Le tableau ci-dessous montre quel contrat répond à chaque situation courante en cuisine.
| Situation | Garantie concernée | Remarque |
|---|---|---|
| Surtension due à la foudre sur le réseau | Dommages électriques (multirisque) | Souvent incluse, avec un plafond |
| Court-circuit interne du compresseur | Bris de machine | Le cas typique |
| Trancheuse tombée du plan de travail | Bris de machine | Erreur de manipulation couverte |
| Stock avarié après la panne du froid | Perte de marchandises réfrigérées | Garantie distincte, à ajouter |
| Fermeture pendant la réparation | Perte d'exploitation après bris de machine | Extension optionnelle |
| Compresseur usé en fin de vie | Aucune | Usure : relève de la maintenance |
| Panne d'un four de moins de deux ans | Garantie du fabricant d'abord | Le bris de machine prend le relais ensuite |
Les intitulés et contours varient selon les assureurs : lisez les définitions de vos conditions générales.
Les équipements concernés
La garantie s'applique aux machines électriques et mécaniques du restaurant. Voici les plus exposées.
Chambre froide et groupes froids
Compresseur qui lâche, panne du groupe, court-circuit du moteur de ventilation : le poste le plus sensible, car la panne entraîne souvent la perte des denrées stockées.
Piano de cuisson et fours
Dommage électrique ou mécanique accidentel sur un piano, un four mixte, une salamandre. L'entretien courant reste à votre charge.
Lave-vaisselle et petit matériel pro
Lave-vaisselle à capot, trancheuse, batteur, pétrin, machine à café, sous-videuse : des équipements du quotidien, coûteux à remplacer.
Ventilation et extraction
Moteurs de hotte et caissons d'extraction : une panne peut imposer l'arrêt de la cuisine, faute de pouvoir cuire en sécurité.
Certains contrats demandent une liste des équipements assurés au-delà d'une certaine valeur, avec leur année d'achat. Tenez-la à jour à chaque acquisition. Le matériel en location ou en crédit-bail est souvent soumis à une obligation d'assurance imposée par le loueur : vérifiez qui doit l'assurer.
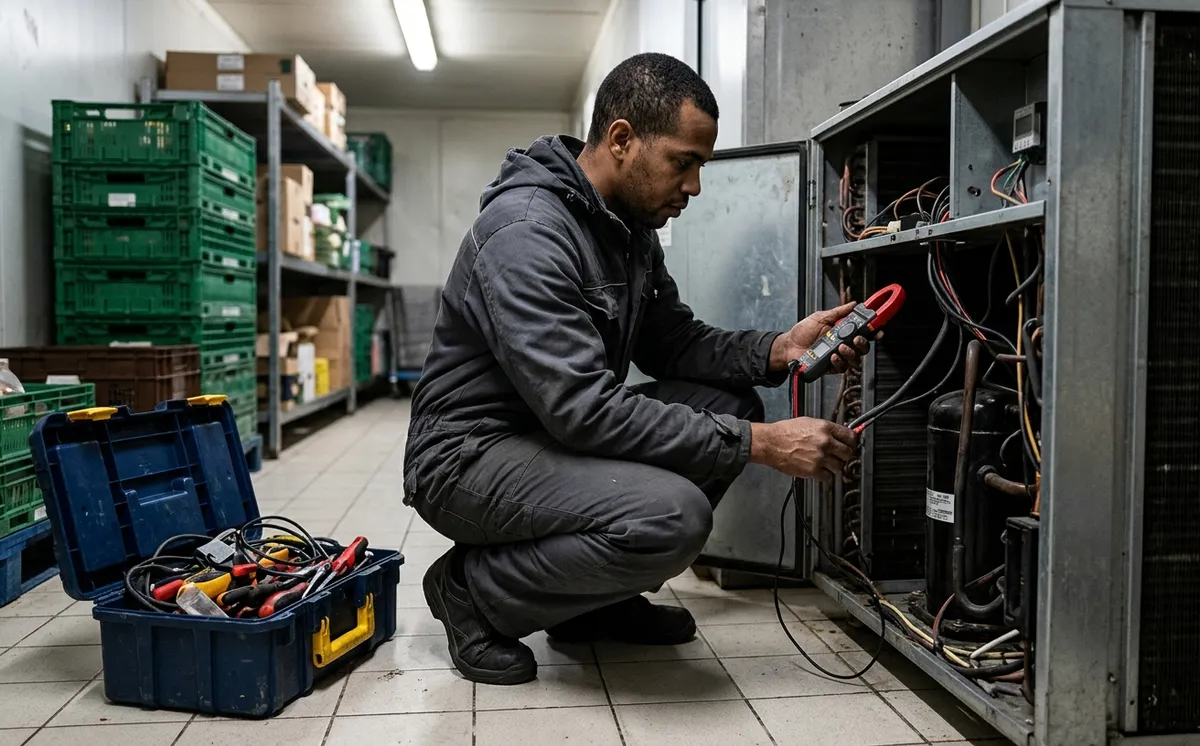
Panne et stock perdu : éviter la double peine
Quand le compresseur lâche, deux pertes se cumulent : la réparation de la machine et les denrées qui remontent en température. Le bris de machine ne couvre que la première. La seconde relève d'une garantie distincte, souvent appelée perte de marchandises en enceinte réfrigérée, qui indemnise le stock perdu à son prix d'achat.
Sans elle, un restaurant qui stocke 6 000 à 10 000 € de produits frais en chambre froide supporte seul la moitié du sinistre. La même garantie joue souvent aussi en cas de coupure de courant : notre article sur la coupure électrique et les marchandises détaille ce cas.
Des conditions souvent attachées
Côté hygiène, des denrées ayant rompu la chaîne du froid doivent être écartées : ne les servez pas pour limiter la perte. Photographiez-les et conservez la traçabilité avant destruction, l'assureur vous les demandera. Les enjeux sanitaires sont développés dans notre article sur les risques sanitaires du restaurant.
Ce qui reste exclu
Le bris de machine couvre l'accident, jamais le prévisible. Ces exclusions reviennent dans la quasi-totalité des contrats.
L'usure et la vétusté
Un équipement en fin de vie qui tombe en panne « naturellement » n'est pas indemnisé. L'indemnité tient d'ailleurs compte de l'âge du matériel.
Le défaut d'entretien
Condenseur jamais nettoyé, révisions non faites, alertes ignorées : une panne consécutive à un manque d'entretien peut être refusée. Conservez vos contrats et bons d'intervention.
Les pannes sous garantie constructeur
Un matériel encore couvert par la garantie du fabricant ou un contrat de maintenance « tout compris » relève d'abord de ceux-ci.
Les dommages progressifs
Entartrage d'un lave-vaisselle, corrosion, encrassement : ce qui se dégrade lentement n'est pas un accident. Un adoucisseur bien réglé évite ce piège.
Les dommages esthétiques
Une rayure ou un choc qui n'empêche pas le fonctionnement n'est pas pris en charge : la garantie vise la remise en état de marche.
Contrat de maintenance ou assurance : qui paie quoi ?
Le contrat de maintenance et la garantie bris de machine ne font pas double emploi. Le premier finance l'entretien préventif et, selon sa formule, le remplacement des pièces d'usure : joints, résistances, courroies, filtres. La seconde intervient quand un événement accidentel provoque un dommage que l'entretien n'aurait pas évité.
Les deux se complètent d'une autre façon : en cas de sinistre, les bons d'intervention du frigoriste ou du technicien sont la meilleure preuve que la panne n'est pas due à un défaut d'entretien. Un restaurant qui ne peut produire aucune trace de révision de son groupe froid s'expose à une discussion difficile avec l'expert.
À retenir
Votre matériel est-il vraiment couvert ?
On vérifie avec vous bris de machine, marchandises réfrigérées et valeur à neuf, puis on compare les offres des assureurs spécialisés restauration, sous 24 h.
Vétusté, valeur à neuf, franchise : le calcul de l'indemnité
L'assurance de biens est un contrat d'indemnité : l'assureur ne peut pas verser plus que la valeur de la chose au moment du sinistre (article L121-1 du Code des assurances). Par défaut, une machine de six ans est donc indemnisée vétusté déduite, selon un barème fixé au contrat. Le même article autorise une franchise restant à votre charge.
La clause valeur à neuf réduit cet écart : l'assureur rembourse tout ou partie de la vétusté, en général sur présentation de la facture de remplacement et dans une limite d'âge ou de pourcentage fixée au contrat. Sur du matériel coûteux et récent, c'est souvent la clause qui fait la différence.
Un lave-vaisselle à capot de six ans
Une surtension interne détruit la carte et la pompe d'un lave-vaisselle à capot. La réparation n'étant pas rentable, il faut le remplacer.
- Prix d'un appareil neuf équivalent
- 6 500 €
- Vétusté contractuelle (10 % par an, six ans)
- − 3 900 €
- Franchise
- − 300 €
- Indemnité vétusté déduite
- 2 300 €
- Avec une clause valeur à neuf
- jusqu'à 6 200 €
Barème et franchise donnés à titre d'exemple : chaque contrat fixe les siens. L'écart de près de 4 000 € explique pourquoi la clause valeur à neuf se discute au moment de la souscription, pas au moment de la panne.
Le jour de la panne : 5 bons réflexes
- 1
Sécuriser et sauver ce qui peut l'être
Coupez l'appareil, transférez les denrées vers un autre froid si possible et relevez les températures. Limiter le dommage fait partie de vos obligations.
- 2
Faire intervenir un technicien
Son rapport doit indiquer la cause de la panne. Une mention « usure » ou « défaut d'entretien » changera la réponse de l'assureur : demandez une description précise.
- 3
Ne rien jeter avant d'avoir documenté
Photos de l'appareil, des pièces remplacées et des denrées perdues, avec les factures d'achat. Gardez les pièces défectueuses jusqu'à l'accord de l'assureur.
- 4
Déclarer dans le délai du contrat
Le délai est fixé par le contrat, et ne peut être inférieur à cinq jours ouvrés (article L113-2 du Code des assurances). Notre guide pour déclarer un sinistre détaille les pièces à fournir.
- 5
Attendre l'accord pour les grosses réparations
Au-delà d'un certain montant, l'assureur peut mandater un expert. Une réparation d'urgence reste possible pour ne pas fermer, mais prévenez-le avant.
La garantie vaut-elle son coût ?
Tout dépend de votre parc et de votre dépendance au froid. Quelques repères pour décider :
- Votre cuisine représente plus de 30 000 à 40 000 € de matériel, ou un seul équipement dépasse 10 000 €.
- Votre carte repose sur des produits frais stockés en chambre froide : une panne vous ferme plus d'un service.
- Une partie du matériel est en location ou crédit-bail, avec une obligation d'assurance imposée par le loueur.
- Votre matériel a moins de cinq ans : la clause valeur à neuf y est la plus intéressante.
Si vous cochez au moins deux cases, la garantie est généralement rentable. Elle s'ajoute à votre multirisque restaurant ; notre page sur le prix d'une assurance restaurant donne des ordres de grandeur de prime.
Questions fréquentes
Tout ce qu'on nous demande sur le bris de machine en restaurant.