En bref
- Déclencheur : la garantie CatNat ne joue qu'après un arrêté interministériel visant votre commune.
- Franchise : 10 % des dommages matériels pour un local professionnel, avec 1 140 € minimum.
- Délai : déclarer au plus tard 30 jours après la publication de l'arrêté au Journal officiel.
- Perte d'exploitation : couverte en CatNat seulement si vous l'avez souscrite, franchise de 3 jours ouvrés.
- Réflexe : photos, hauteur d'eau et inventaire avant de jeter quoi que ce soit.
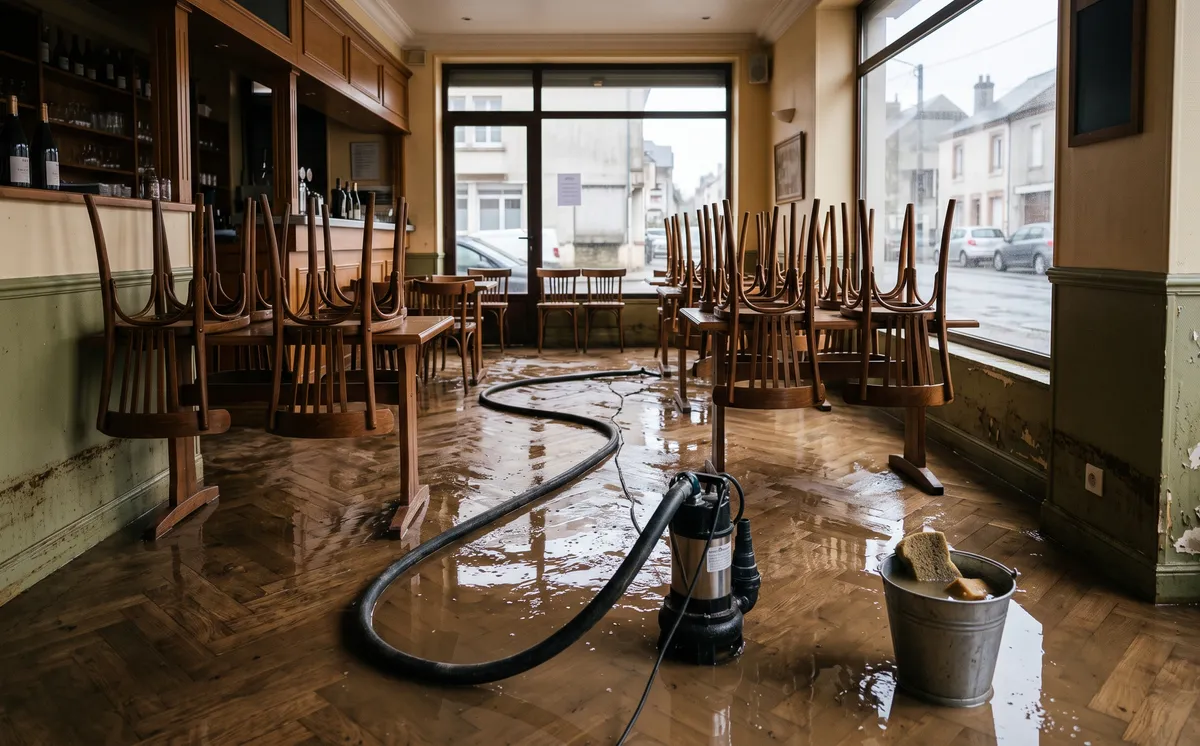
Chaque année, des restaurants installés en bord de rivière, en zone basse ou en centre-ville mal drainé subissent une inondation. Le choc est double : il faut évacuer l'eau, jeter les denrées, faire sécher les murs… et pendant ce temps, la salle reste fermée.
Beaucoup de restaurateurs découvrent à ce moment-là que l'inondation n'est pas un dégât des eaux comme les autres. Selon qu'un arrêté de catastrophe naturelle est publié ou non, ce n'est pas la même garantie qui joue, ni la même franchise, ni le même calendrier. Ce guide reprend les gestes des premières heures, les chiffres fixés par la loi, le déroulé de l'indemnisation et un exemple chiffré.
Dégât des eaux, inondation, CatNat : trois régimes différents
Le dégât des eaux classique vise une fuite ou un débordement venu de l'intérieur du bâtiment : canalisation, chauffe-eau, voisin du dessus. Il est couvert par votre multirisque selon les règles de votre contrat, détaillées dans notre article sur les dégâts des eaux au restaurant. L'inondation, elle, vient de l'extérieur : crue d'un cours d'eau, ruissellement, remontée de nappe, coulée de boue.
Lorsque l'événement est d'une intensité anormale, la commune demande la reconnaissance de l'état de catastrophe naturelle. Si un arrêté interministériel la constate, la garantie prévue par l'article L125-1 du Code des assurances s'applique. Elle est automatiquement incluse dans tout contrat qui assure vos biens contre l'incendie ou d'autres dommages, et elle s'étend à la perte d'exploitation si vous êtes couvert pour ce risque.
Sans arrêté, il faut regarder votre contrat : certaines multirisques prévoient une garantie « événements climatiques » ou « inondation » hors CatNat, d'autres non. C'est la raison pour laquelle il ne faut jamais attendre l'arrêté pour déclarer.
| Point | Dégât des eaux | Inondation hors CatNat | CatNat |
|---|---|---|---|
| Origine de l'eau | Intérieur du bâtiment | Extérieur : orage, ruissellement | Extérieur, intensité anormale |
| Ce qui déclenche | Le contrat | Une garantie climatique, si elle existe | L'arrêté au Journal officiel |
| Franchise | Celle du contrat | Celle du contrat, souvent plus forte | Fixée par arrêté : 10 %, 1 140 € minimum |
| Délai de déclaration | Contrat, au moins 5 jours ouvrés | Contrat, au moins 5 jours ouvrés | 30 jours après l'arrêté au plus tard |
| Perte d'exploitation | Si souscrite | Si souscrite et étendue à cet événement | Si souscrite, extension automatique |
Délai minimal de déclaration hors CatNat : article L113-2 du Code des assurances. Les intitulés des garanties climatiques varient selon les assureurs.
Les 48 premières heures : ce qui conditionne l'indemnisation
L'expert viendra souvent plusieurs jours après la décrue. Ce que vous faites avant son passage décide de ce qu'il pourra constater.
- 1
Couper l'électricité et le gaz
Ne remettez rien sous tension avant le passage d'un électricien : un tableau ou un groupe froid noyé peut provoquer un court-circuit, voire un départ de feu.
- 2
Photographier et mesurer
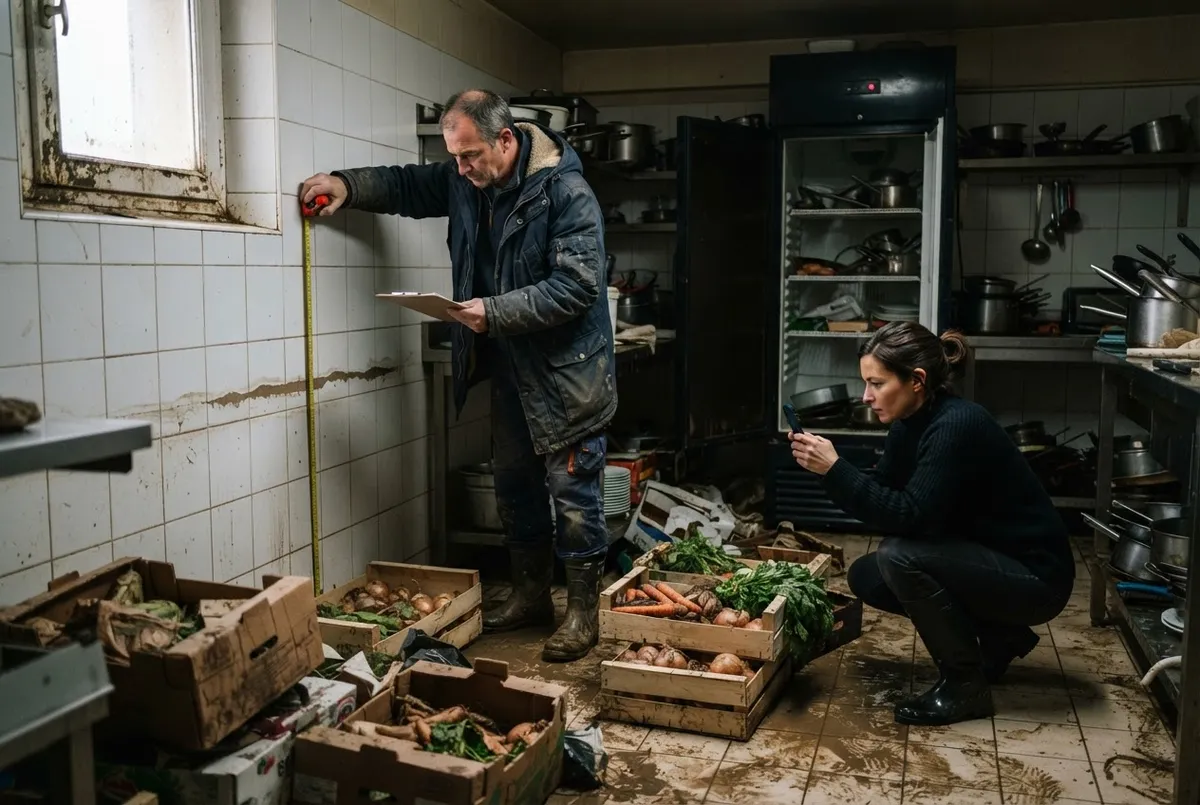
Photos et vidéo de chaque pièce, hauteur d'eau relevée au mètre sur les murs, plaques de fabricant du matériel : ces preuves remplacent ce qui sera jeté.
- 3
Inventorier le stock avant destruction
Denrées souillées et chaîne du froid rompue : listez quantités et lots, gardez les factures fournisseurs et, si les services d'hygiène interviennent, leur compte rendu. Le même réflexe vaut après une coupure électrique.
- 4
Limiter l'aggravation
Pompage, nettoyage de la boue, ouverture pour ventiler, déshumidificateurs : agissez vite et gardez toutes les factures. Mettez de côté un échantillon des revêtements et du mobilier abîmés.
- 5
Prévenir l'assureur, le bailleur et la mairie
L'assureur dès que possible, le propriétaire si vous êtes locataire, et la mairie pour qu'elle inclue votre établissement dans sa demande de reconnaissance.
Franchises CatNat : les chiffres fixés par arrêté
Le régime des catastrophes naturelles ne laisse presque rien à la négociation : la garantie ne peut exclure aucun bien assuré au contrat, et les franchises sont fixées par arrêté.
| Point clé | Ce que prévoit le régime CatNat |
|---|---|
| Franchise sur les biens professionnels | 10 % des dommages matériels directs, avec un minimum de 1 140 € par établissement et par événement |
| Franchise perte d'exploitation | 3 jours ouvrés d'activité, avec un minimum de 1 140 € |
| Franchise de votre contrat plus élevée | Elle peut s'appliquer à la place, dans un plafond fixé par arrêté |
| Biens couverts | Tous ceux assurés au contrat, sans exclusion possible (article L125-2) |
| Commune sans plan de prévention | Plus de franchise majorée pour les entreprises : seules certaines collectivités restent concernées |
| Coût de la garantie | Surprime à taux unique, indiquée à part sur votre avis d'échéance |
Sources : articles L125-2, A125-6-2 et A125-6-5 du Code des assurances. Les franchises CatNat s'appliquent même si votre contrat prévoit une franchise plus basse pour les autres sinistres.
Le calendrier, de l'arrêté au paiement
Chaque étape a un délai légal. Notez les dates : elles vous permettent de relancer l'assureur sur une base précise.
- 1
La demande de la commune
La mairie dépose la demande de reconnaissance, au plus tard 24 mois après le début de l'événement (article L125-1).
- 2
La publication de l'arrêté
L'arrêté interministériel fixe les communes, les périodes et la nature des dommages reconnus. Il paraît au Journal officiel, parfois plusieurs semaines après l'événement.
- 3
Votre déclaration et l'état des pertes
Au plus tard 30 jours après la publication (article D125-6). Joignez un état estimatif chiffré : matériel, stock, travaux, perte d'exploitation.
- 4
Un mois pour la réponse de l'assureur
À compter de votre déclaration, ou de l'arrêté s'il est postérieur, l'assureur vous indique comment jouent les garanties et missionne un expert s'il le juge utile.
- 5
Une provision sous deux mois
Une avance sur l'indemnité doit vous être versée dans les deux mois qui suivent la remise de l'état estimatif, ou la publication de l'arrêté si elle est postérieure.
- 6
La proposition, puis le paiement
Proposition d'indemnisation dans le mois qui suit l'état estimatif ou le rapport d'expertise définitif, puis paiement dans les 21 jours après votre accord (article L125-2).
Ce que dit la loi
Ce qui est indemnisé, poste par poste
La garantie CatNat couvre les dommages matériels directs subis par les biens assurés au contrat. Pour un restaurant, quatre postes reviennent systématiquement.
Agencements, mobilier et matériel de cuisine
Comptoir, banquettes, chambre froide, piano, lave-vaisselle : tout ce qui figure dans vos capitaux assurés est indemnisé selon les modalités de votre contrat, valeur à neuf ou vétusté déduite. En cas de sous-assurance, la règle proportionnelle réduit l'indemnité, y compris en CatNat.
Stock de denrées et de boissons
Les marchandises souillées ou ayant subi une rupture de la chaîne du froid sont des dommages matériels directs. Conservez les preuves avant de jeter : photos, inventaire chiffré, factures fournisseurs récentes.
Murs, sols et embellissements
Locataire, vous assurez en général les embellissements que vous avez financés (peintures, revêtements, cloisons) ; le gros œuvre relève de l'assurance du propriétaire. Le bail précise cette répartition : notre article sur le bail commercial et l'assurance détaille les clauses courantes.
Perte d'exploitation pendant la fermeture
Si votre contrat comprend une perte d'exploitation, la garantie CatNat s'y étend automatiquement. Elle compense la marge brute perdue pendant la remise en état, après une franchise de trois jours ouvrés. Sans cette garantie, la fermeture reste entièrement à votre charge.
Votre restaurant est-il prêt pour la prochaine crue ?
Capitaux à jour, perte d'exploitation, garantie climatique hors CatNat : on relit votre contrat et on compare les offres des assureurs spécialisés restauration, sous 24 h.
Exemple chiffré : 40 cm d'eau dans un bistrot
Un bistrot de 150 m², locataire
Une crue envahit la salle et la cuisine. Un arrêté CatNat est publié trois semaines plus tard. Le bistrot reste fermé 25 jours ouvrés, le temps de sécher, de nettoyer et de remplacer le matériel.
- Matériel, mobilier et embellissements
- 57 000 €
- Stock de denrées et de boissons
- 5 000 €
- Franchise biens (10 % de 62 000 €)
- − 6 200 €
- Marge brute perdue (25 jours × 1 400 €)
- 35 000 €
- Franchise perte d'exploitation (3 jours ouvrés)
- − 4 200 €
- Indemnité totale avec perte d'exploitation
- 86 600 €
- Indemnité sans perte d'exploitation souscrite
- 55 800 €
Sur 97 000 € de pertes, l'exploitant garde 10 400 € de franchises à sa charge. Sans perte d'exploitation, il en supporterait plus de 41 000 €. Montants donnés à titre d'exemple, sur un contrat dont les capitaux sont à jour.
Restaurant en zone inondable : s'assurer et se préparer
Avant de signer un bail ou de renouveler votre contrat, consultez l'exposition de l'adresse sur Géorisques, le site public des risques naturels, et le plan de prévention des risques d'inondation de la commune. L'assureur vous posera la question : une réponse exacte évite une discussion après sinistre (article L113-2).
Être en zone inondable ne prive pas de la garantie CatNat, qui accompagne obligatoirement le contrat. Les exceptions sont étroites : bâtiment construit sur un terrain déclaré inconstructible après l'approbation du plan, ou construit en violation des règles de prévention (article L125-6). Si un assureur refuse de vous couvrir à cause du risque, le Bureau central de tarification peut lui imposer la garantie.
- Batardeaux amovibles devant la porte et les soupiraux, stockés à portée de main.
- Stock en hauteur : cave et réserve sur étagères, jamais à même le sol en sous-sol.
- Tableau électrique et groupes froids surélevés lors des prochains travaux.
- Clapet anti-retour sur les évacuations, pour éviter le refoulement des égouts.
- Documents hors site : contrat, factures du matériel et inventaire stockés en ligne.
À retenir
4 pièges à éviter
Ces erreurs coûtent souvent plus cher que la franchise elle-même.
Jeter avant d'avoir documenté
Dans l'urgence, on vide la chambre froide et on sort le mobilier détrempé sur le trottoir. Sans photos, inventaire ni échantillons conservés, l'indemnisation se négociera sur votre parole.
Attendre l'arrêté pour se manifester
Signalez le sinistre à votre assureur dès les premiers jours, puis confirmez dans les 30 jours suivant la publication. Un sinistre déclaré tôt permet de faire passer l'expert avant que les traces disparaissent. Notre guide pour déclarer un sinistre au restaurant liste les pièces à réunir.
Oublier la règle proportionnelle
Un restaurant qui a renouvelé sa cuisine sans mettre à jour sa multirisque restaurant sera indemnisé avec une réduction proportionnelle (article L121-5). La franchise de 10 % s'applique ensuite sur ce montant déjà réduit.
Confondre CatNat et perte d'exploitation
La garantie CatNat ne crée pas de perte d'exploitation : elle étend celle que vous avez souscrite. Sans elle, les semaines de fermeture ne sont pas indemnisées, même avec un arrêté publié.
Questions fréquentes
Ce qu'on nous demande le plus souvent après une inondation.